VAT na podjazd, taras i opaskę: 8% czy 23%?
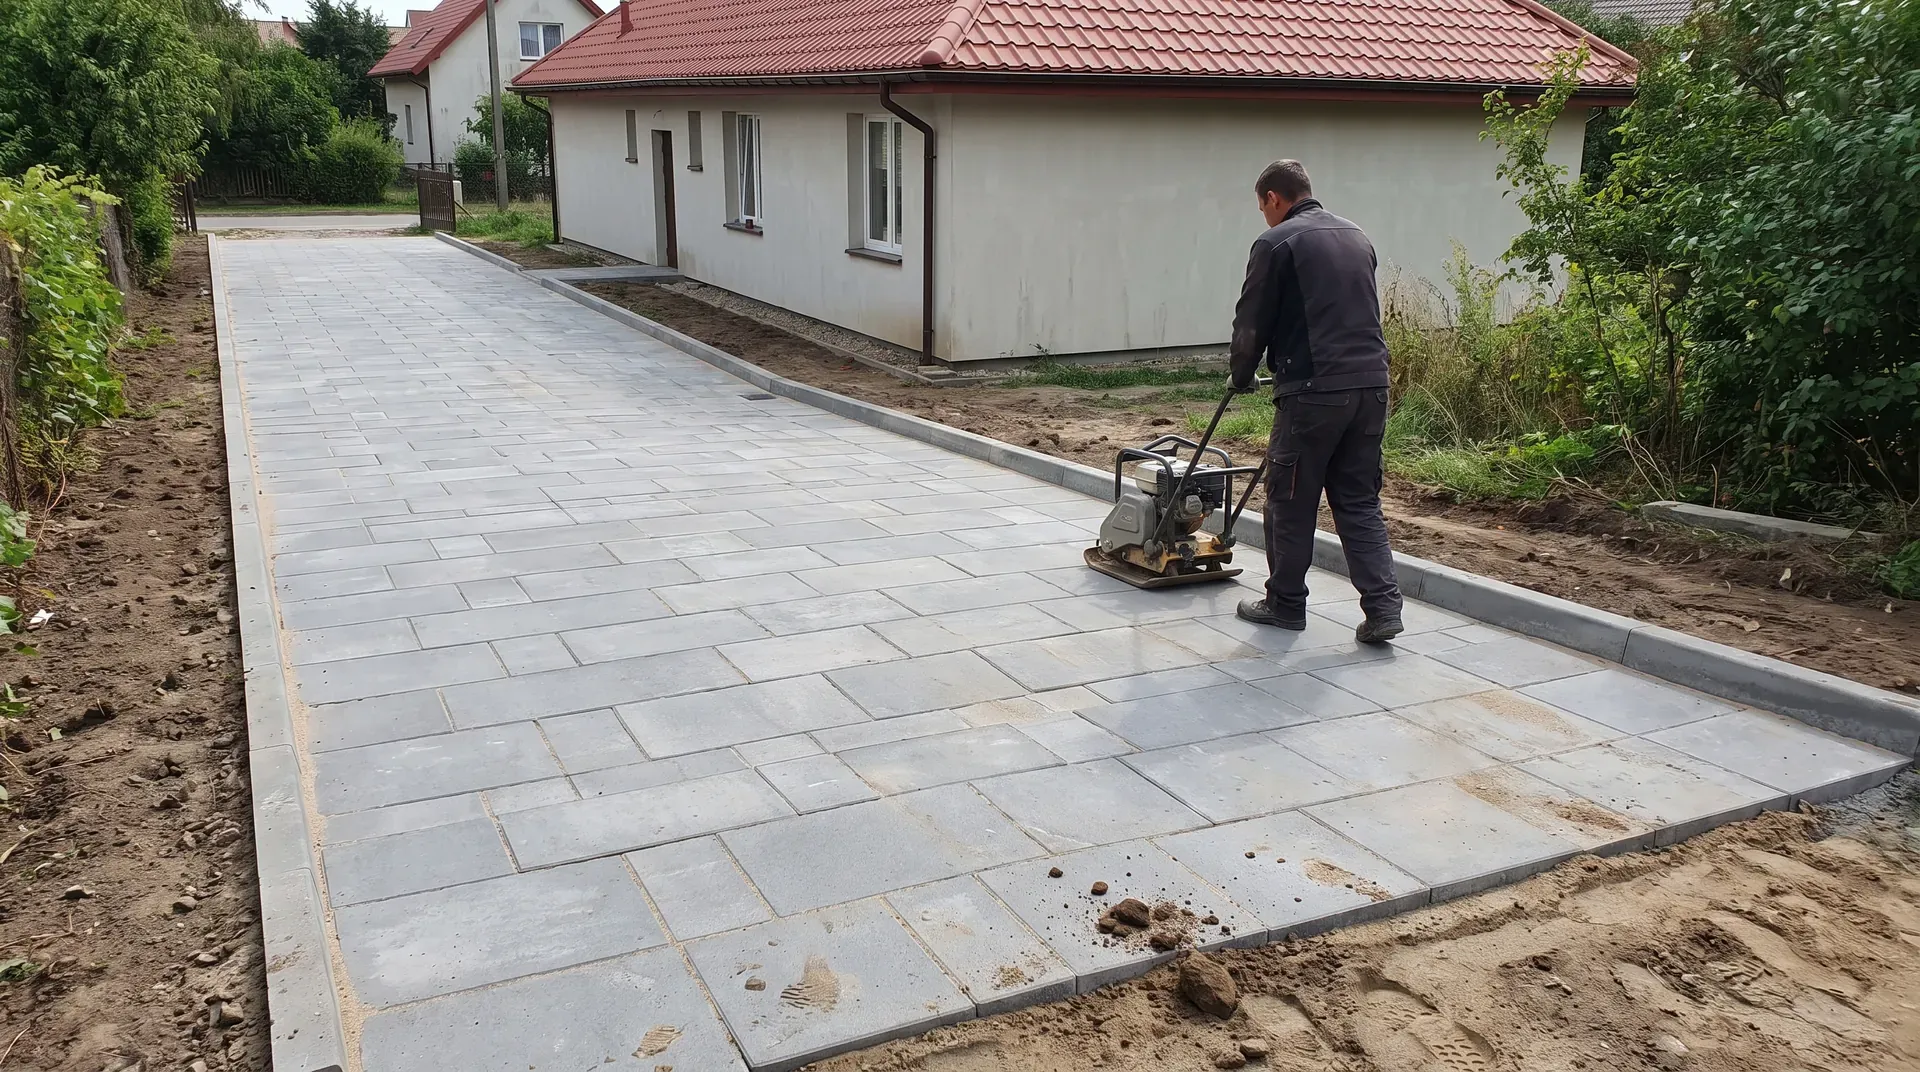
VAT na usługi brukarskie przy domu to co do zasady 23%. Podjazd, ścieżki, opaska i taras na gruncie są poza bryłą budynku, więc nie łapią się na 8%. Stawka 8% dotyczy samego budynku mieszkalnego w ramach społecznego programu mieszkaniowego. W spornych przypadkach rozstrzyga wiążąca informacja stawkowa.
VAT na usługi brukarskie przy domu jednorodzinnym to co do zasady 23%, a nie 8%. Podjazd, ścieżka, opaska i taras na gruncie są poza bryłą budynku, więc preferencyjna stawka dla budownictwa mieszkaniowego ich nie obejmuje.
To częste nieporozumienie przy budowie domu. Inwestor płaci 8% za ściany i dach, więc zakłada, że tak samo będzie z podjazdem. Interpretacje podatkowe i wyroki sądów wskazują jednak co innego. Poniżej opisujemy, skąd bierze się różnica, ile realnie kosztuje i gdzie szukać pewności. Ten tekst nie jest poradą podatkową – w konkretnej sprawie zapytaj księgowego.
| Zakres prac | Stawka VAT co do zasady | Uwagi |
|---|---|---|
| Podjazd z kostki | 23% | roboty poza bryłą budynku |
| Ścieżki i chodniki na działce | 23% | jak wyżej |
| Opaska wokół domu | 23% | interpretacje traktują ją jak zagospodarowanie terenu |
| Taras na gruncie | 23% | gdy nie jest konstrukcyjnie częścią budynku |
| Ogrodzenie, odwodnienie terenu | 23% | poza bryłą budynku |
| Budowa i remont domu do 300 m² | 8% | art. 41 ust. 12 ustawy o VAT |
| Lokal mieszkalny do 150 m² | 8% | art. 41 ust. 12 ustawy o VAT |
| Przypadki sporne | do ustalenia | wiążąca informacja stawkowa z KIS |
Dlaczego nie 8% przy domu do 300 m²
Stawka 8% dotyczy samego budynku, a nie terenu wokół niego. Art. 41 ust. 12 ustawy o VAT obejmuje budowę, remont i modernizację obiektów budownictwa objętego społecznym programem mieszkaniowym.
Do tego programu ustawa zalicza m.in.:
- budynki mieszkalne jednorodzinne o powierzchni użytkowej do 300 m²,
- lokale mieszkalne o powierzchni użytkowej do 150 m².
Przy większych domach i lokalach stawkę 8% stosuje się tylko do części podstawy opodatkowania, proporcjonalnie do limitu powierzchni. Kluczowe jest jednak słowo „obiekt”. Podjazd, ścieżka czy opaska nie są częścią budynku mieszkalnego, tylko zagospodarowaniem działki. Dlatego organy podatkowe przyjmują dla nich stawkę podstawową 23%.
Nie ma znaczenia, czy podjazd powstaje w trakcie budowy domu, czy po latach. Nie ma też znaczenia, że faktura obejmuje oba zakresy. Jeśli wykonawca robi dom i podjazd, powinien rozdzielić stawki na fakturze.
Ceny orientacyjne 2026 – nie jest to nasz cennik
Orientacyjne ceny rynkowe w Warszawie, stan na 2026 r., nie jest to nasz cennik — dokładną wycenę przygotujemy bezpłatnie.
Kwoty podajemy brutto, chyba że zaznaczono „netto”. Portale cenowe często pokazują stawki netto, np. kb.pl podaje dla Warszawy robociznę 95,80 zł/m² netto i ok. 103 zł/m² brutto, a Oferteo podaje ceny netto. Zwróć uwagę, jaką stawkę VAT przyjęto w takim przeliczeniu. Kwota 103 zł odpowiada doliczeniu 8%. Przy 23% ta sama robocizna kosztuje ok. 117,83 zł/m² brutto.
Przykład wyliczeniowy: 100 m² robocizny i podjazd 60 m²
Przykład wyliczeniowy dla robocizny 95,80 zł/m² netto na 100 m²:
- netto: 100 × 95,80 zł = 9580 zł,
- brutto przy 8%: 10 346,40 zł,
- brutto przy 23%: 11 783,40 zł,
- różnica: 1437 zł.
Drugi przykład: Oferteo wycenia podjazd 60 m² z kostką, robocizną, podbudową i obrzeżami na ok. 10,6 tys. zł netto. Przy 23% to ok. 13 tys. zł brutto. Pełne zestawienie stawek za m² znajdziesz w artykule ile kosztuje ułożenie kostki brukowej.
Porównując oferty, sprawdź więc trzy rzeczy: czy cena jest netto czy brutto, jaką stawkę VAT przyjęto i czy wszystkie oferty liczą to samo.
Prace poza bryłą budynku
Prace poza bryłą budynku to wszystko, co powstaje na działce, ale nie jest częścią konstrukcji domu. W praktyce brukarskiej obejmuje to prawie cały zakres robót.
Typowe roboty poza bryłą budynku:
- podjazd i miejsce postojowe z kostki,
- ścieżki, chodniki i dojścia do furtki,
- opaska z kostki lub z kruszywa wokół ścian,
- taras na gruncie, na podbudowie z kruszywa,
- obrzeża, palisady, schody terenowe,
- odwodnienie liniowe, drenaż i studnia chłonna.
Granica bywa nieostra przy tarasie i schodach wejściowych. Taras na podbudowie z kruszywa, oddzielony od ścian domu, to co do zasady element zagospodarowania terenu. Taras na stropie albo w obrysie budynku może być traktowany jako jego część. W takich przypadkach decyzję warto oprzeć na interpretacji, a nie na opinii wykonawcy.
Inwestorzy B2B, czyli deweloperzy, generalni wykonawcy i wspólnoty, zwykle rozliczają VAT w ramach własnej działalności. Dla nich stawka ma znaczenie dla przepływów, a nie tylko dla kosztu końcowego.
Interpretacje i wyroki
Interpretacje indywidualne i orzecznictwo od lat potwierdzają stawkę 23% dla robót brukarskich poza budynkiem. Najczęściej przywoływane rozstrzygnięcia to:
- wyrok WSA w Lublinie z 6 lutego 2013 r., sygn. I SA/Lu 990/12,
- interpretacja indywidualna ILPP1/443-1007/11,
- interpretacja indywidualna IPTPP1/443-437/12,
- interpretacja indywidualna ILPP1/4512-1-46/16.
Wspólna linia tych rozstrzygnięć: obiekty budownictwa mieszkaniowego to budynki i lokale, a nie urządzenia budowlane i zagospodarowanie terenu wokół nich. Interpretacja indywidualna chroni jednak tylko tego, kto o nią wystąpił, i dotyczy opisanego stanu faktycznego.
Jeśli Twój przypadek jest nietypowy, np. taras łączy się z konstrukcją domu, możesz wystąpić do Dyrektora KIS o wiążącą informację stawkową. WIS określa stawkę dla konkretnej usługi i wiąże organy podatkowe wobec wnioskodawcy. W razie wątpliwości zapytaj księgowego lub KIS.
Jak to robimy
Brukowski pokazuje w wycenie kwotę netto, stawkę VAT i kwotę brutto osobno, żeby oferty dało się porównać. Proces wygląda tak:
- Wysyłasz na WhatsApp zdjęcia terenu i przybliżone wymiary.
- Rozpoznajemy miejsce: grunt, spadki, obciążenie i zakres robót.
- Proponujemy zakres i wycenę z rozbiciem na netto, VAT i brutto.
- Ustalamy realizację i sposób rozliczenia.
- Wykonanie: koryto, podbudowa zagęszczana warstwami po 10–15 cm, podsypka 3–5 cm, kostka ze spadkiem ok. 2%.
- Wspólny odbiór i faktura zgodna z ustalonym zakresem.
Więcej o samych pracach przeczytasz na stronie układanie kostki brukowej.
W skrócie
- Usługi brukarskie poza bryłą budynku mają co do zasady VAT 23%.
- Stawka 8% z art. 41 ust. 12 ustawy o VAT dotyczy samego budynku mieszkalnego do 300 m² lub lokalu do 150 m².
- Podjazd, ścieżka, opaska i taras na gruncie to zagospodarowanie terenu, nie część domu.
- Przy 100 m² robocizny za 95,80 zł/m² netto różnica między 8% a 23% to 1437 zł.
- W spornych przypadkach pewność daje wiążąca informacja stawkowa z KIS.
Wyślij na WhatsApp +48 699 810 680 3–4 zdjęcia terenu i przybliżone wymiary. Przygotujemy bezpłatną wycenę z jasnym rozbiciem na netto i brutto, bez zobowiązań. Pozostałe dane znajdziesz na stronie kontakt, możesz też napisać na kontakt@brukowski.pl.
Aktualizacja: październik 2026.